「自分たちの年収なら、いくらの家を買えるのだろう」と考える方は多いのではないでしょうか。
住宅購入予算は年収だけで一律に決まるものではなく、毎月の生活費や教育費、貯蓄、ほかの借入れなどによって変わります。
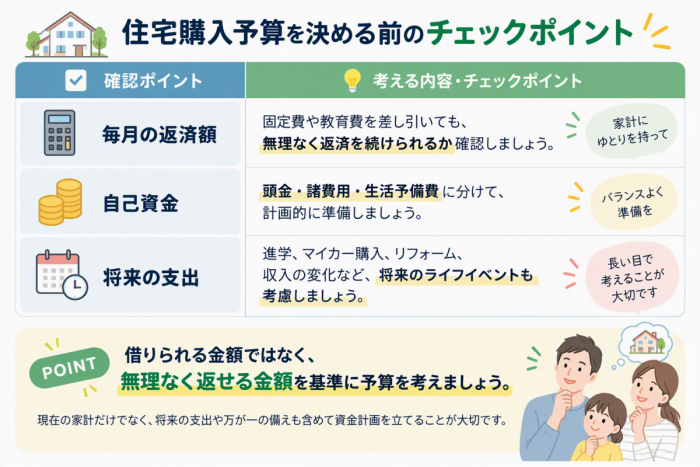
大切なのは、金融機関から借りられる金額ではなく、将来にわたって無理なく返せる金額を基準に考えることです。
この記事では、家計に合った住宅購入予算の考え方を解説します。
■住宅購入予算は年収だけで決めない
住宅ローンの借入可能額は一つの目安です。同じ年収でも、家族構成や教育費、車のローン、生活水準によって返済に回せる金額は異なります。
まずは現在の家賃と貯蓄額を確認し、住宅購入後も続けたい暮らしを想像しましょう。
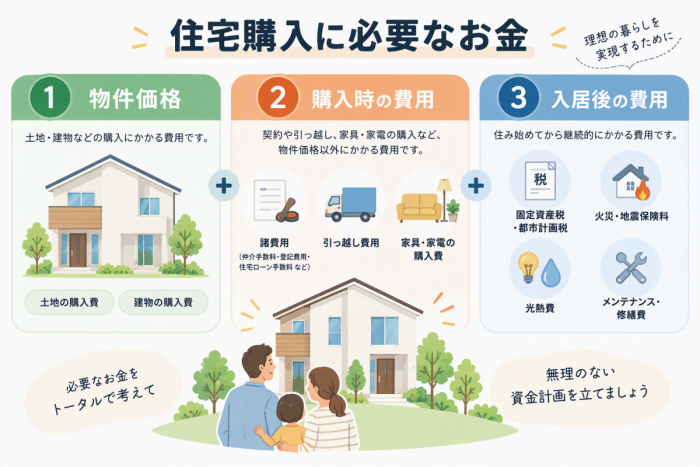
予算を考えるときは、物件価格だけでなく、購入時の諸費用や引っ越し、家具・家電、入居後の税金や修繕費も含めて検討します。
【ステップ1 】毎月返せる金額を考える
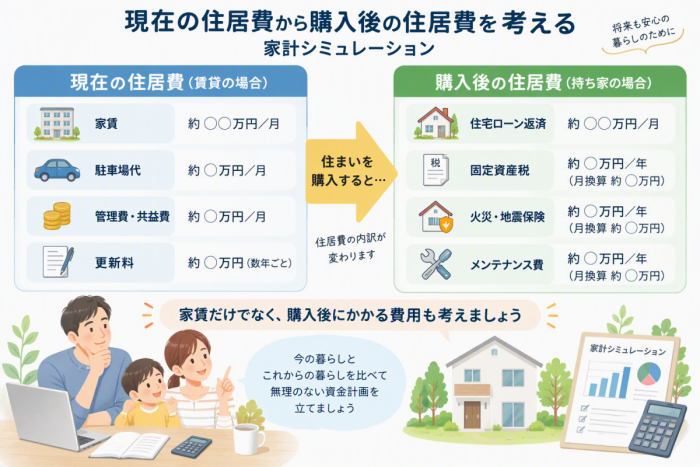
家賃をそのまま住宅ローン返済額に置き換えるのではなく、固定資産税、火災・地震保険、将来のメンテナンス費用も見込みます。
収入減少や支出増加があっても返済を続けられる余裕を持つことが重要です。
ボーナス返済は家計に余裕がある範囲で設定し、ボーナスが減った場合も返済できる計画にしましょう。
【ステップ2 】総返済負担率を確認する
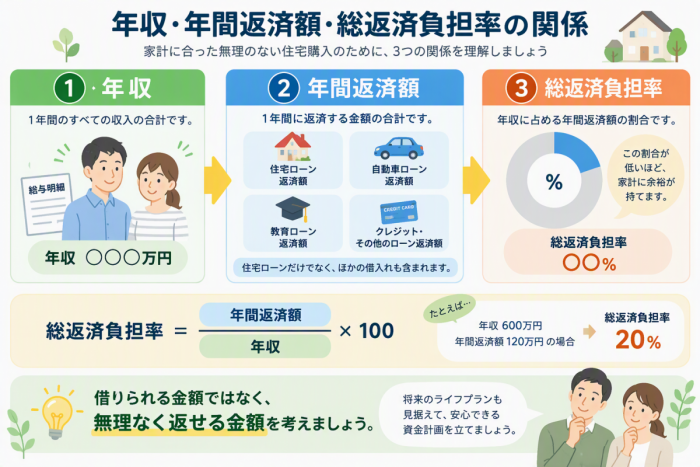
総返済負担率とは、年収に占める年間返済額の割合です。
住宅ローンだけでなく、車のローン、教育ローン、カードローンなども含めて確認される場合があります。
金融機関や商品によって審査基準は異なるため、基準内であっても家計に無理がないとは限りません。
審査に通る上限ではなく、家族が安心して暮らせる返済額を優先しましょう。
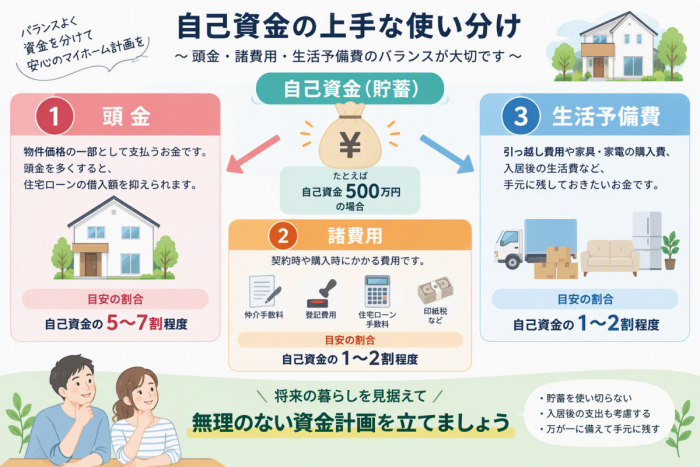
【ステップ3 】自己資金と手元資金を整理する
頭金を多く入れると借入額を抑えられますが、貯蓄を使い切るのは避けたいところです。
購入時の諸費用、引っ越し費用、生活予備費を残したうえで、頭金に回す金額を決めましょう。
子どもの進学、車の買い替え、家電の故障など、入居後のまとまった支出も想定しておくと安心です。
■年収別の借入額より家計シミュレーションを
インターネット上の「年収別に買える家」の目安は、条件によって結果が大きく変わります。
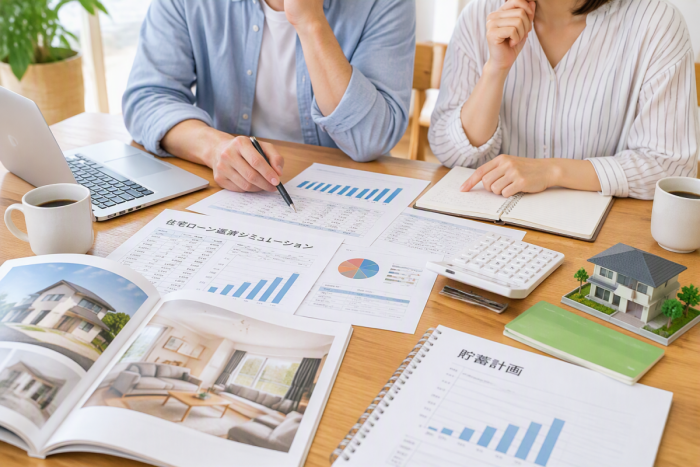
金利、返済期間、年齢、ほかの借入れ、家族構成を反映したシミュレーションを行いましょう。
共働きの場合は、収入合算やペアローンだけでなく、育児休業や働き方の変化も含めて考えることが大切です。
無理のない予算で住まいを選ぼう
住宅購入予算は、年収だけで決めるのではなく、毎月の返済可能額、将来の支出、手元に残す資金を合わせて考えます。
フレスコでは、価格帯やエリアから新築一戸建てをお探しいただけます。
気になる物件とあわせて、資金計画もお気軽にご相談ください。